こんにちは。ブログ「家庭の経営」を運営しているあくあ(3級FP技能士)です。
「生前整理」と聞くと、まだ早い、縁起でもない、と感じる方も多いかもしれません。私もそうでした。
でも、28年家計簿をつけてきて気づいたのは、わが家のお金の全体像を知っているのは、ほぼ私ひとりだけ ということ。もし私に何かあったら、家族はどの口座に何があるのかも、どのサービスを解約すればいいのかも、わからないのです。
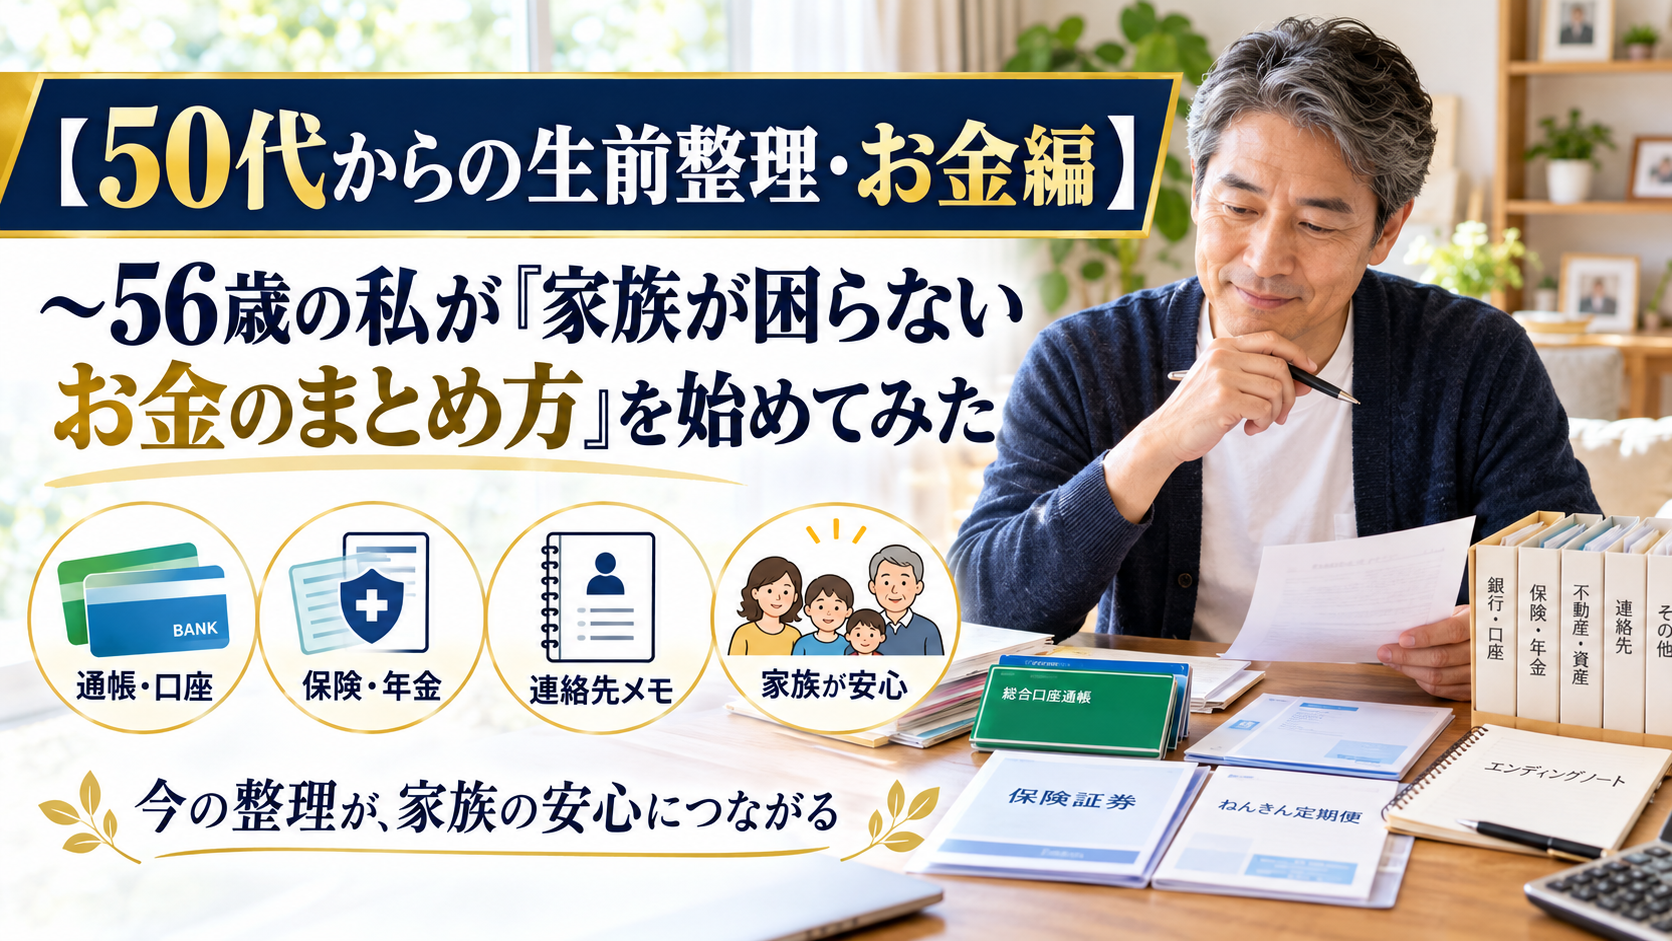
この記事では、50代の今だからこそ始めたい 「お金の生前整理」 について、わが家で実践していることをご紹介します。
⚠️ 本記事について(免責事項) 本記事は、著者個人の体験と考え方をまとめたものであり、特定のサービスを推奨するものではありません。相続や遺言など法的な手続きについては、必ず最新の制度をご確認のうえ、司法書士・税理士・弁護士などの専門家にご相談ください。
なぜ50代で「お金の生前整理」なのか
生前整理というと、モノの片付けを思い浮かべがちです。でも、家族がいちばん困るのは「お金の情報がわからないこと」 だと言われています。
特に最近は、次のような理由で、家族から見えにくいお金が増えています。
- 通帳のない ネット銀行・ネット証券
- クレジットカードで自動で払い続ける サブスク
- スマホの中にしかない キャッシュレス決済やポイント
紙の通帳や郵便物が届かないため、家族が存在にすら気づけない ことがあるのです。
50代は、体力も判断力もまだ十分にあり、定年に向けてお金を見直すタイミングでもあります。だからこそ、「整理」と「見直し」を同時に進められる 絶好の時期だと感じています。
1. まずは「お金の一覧表」を作る
最初にやるべきことは、わが家のお金の一覧表づくり です。会社でいえば、財務状況をまとめた資料のようなものですね。
一覧表に書き出す項目
- 銀行口座(銀行名・支店名・用途)
- 証券口座(証券会社名・NISAやiDeCoの有無)
- 保険・共済(会社名・保障内容・受取人)
- クレジットカード(カード会社名・引き落とし口座)
- ローン(住宅ローンなどの借入先・残りの期間)
- 年金(基礎年金番号の保管場所・企業年金の有無)
書かないほうがいいもの
一覧表には、暗証番号やパスワードそのものは書かない ようにしています。万が一、一覧表を紛失したときのリスクが大きいからです。
パスワードなどは 別の場所に分けて保管 し、「どこにあるか」だけを家族に伝えておくのがおすすめです。
わが家の場合|マネーフォワード+1Password
わが家では、次の2つのツールで「一覧表」と「パスワード管理」を分けています。
① 口座とカードは「マネーフォワード」でまとめて管理
銀行口座やクレジットカードは、家計簿アプリの マネーフォワード に連携しています。
複数の口座やカードの残高・入出金が 1つの画面で見られる ので、それ自体がわが家の「お金の一覧表」の役割を果たしてくれています。
② パスワードは「1Password」で一元管理
パスワードは、パスワード管理アプリの 1Password にまとめて保存しています。
ログイン情報を1か所に集めておけるので、「あのサービスのパスワードは何だったかな?」と困ることがなくなりました。
わが家は ネット銀行・ネット証券が中心 なので、この2つがそろっていれば、必要なときにすぐに中身を確認できる状態になっています。
家族が「たどり着ける」ようにしておく
ただし、ひとつ注意したいのは、家族がそのツールにたどり着けるかどうか です。
どれだけきれいに管理していても、マネーフォワードや1Passwordを開く方法がわからなければ、家族は何も確認できません。
1Passwordには、アカウントの復旧に必要な情報をまとめた 「緊急キット(Emergency Kit)」 という仕組みがあります。
わが家では、この 緊急キットを家族と共有済み です。万が一のときも、家族が1Passwordを開き、そこからマネーフォワードやネット銀行・ネット証券にたどり着ける状態にしています。
これで、わが家の デジタル遺品の整理はひと通り完了 しています。
なお、家族がログインして確認するのは、あくまで 「どこに、どんな資産があるか」を知るため です。口座の解約や名義変更などは、各金融機関での正式な相続手続きが必要になります。
2. 使っていない口座・カードを減らす
一覧表を作ってみると、「こんな口座あったっけ?」 というものが意外と出てきます。
休眠口座は整理する
長く使っていない銀行口座は、残高が少なくても、家族が相続の手続きをするときに 1口座ごとに手間がかかります。
- 給与振込用
- 生活費の引き落とし用
- 貯蓄用
このように、役割のはっきりした口座だけを残す のが理想です。わが家は4つの袋の考え方で口座を分けているので、それ以外の口座は少しずつ解約しています。
クレジットカードも「2〜3枚」に
年会費のかからないカードでも、何枚も持っていると管理が大変です。メインとサブの2〜3枚 に絞ると、家族にもわかりやすくなります。
3. サブスクとデジタル資産を見える化する
サブスクは毎月払い続ける「隠れ固定費」
動画配信、音楽、クラウドストレージ、アプリの有料プラン……。サブスクは、本人が亡くなったあとも 解約するまで自動で引き落とされ続けます。
整理のポイントは次のとおりです。
- クレジットカードの明細を 3か月分 見直す
- 毎月・毎年引き落とされているサービスを書き出す
- 使っていないものはこの機会に 解約する
- 残すものは一覧表に追加する
これは生前整理というより、固定費の見直し そのものです。家計の改善にもつながるので、一石二鳥ですね。
ネット証券・ポイントも忘れずに
ネット証券やネット銀行は、郵便物がほとんど届きません。家族が気づかないまま、資産が眠ってしまうおそれがあります。
また、キャッシュレス決済の残高やポイントも、サービスによっては相続できるもの・できないものがあります。主なサービス名だけでも一覧に書いておく と安心です。
4. 家族と「共有」するところまでが生前整理
どれだけきれいにまとめても、家族がその存在を知らなければ意味がありません。
エンディングノートを活用する
市販の エンディングノート を使うと、書くべき項目がそろっているので便利です。お金のことだけでなく、医療や介護の希望、連絡してほしい人なども書いておけます。
なお、エンディングノートには 法的な効力はありません。財産の分け方などをきちんと決めておきたい場合は、遺言書の作成について専門家に相談しましょう。
「月次決算」と「期末決算」で見直す
わが家では、口座やカードの状況を毎月確認する 「月次決算」 と、年末に1年分を締める 「期末決算」 をしています。
会社が毎月の数字をチェックし、年度末に決算を行うのと同じです。毎月見ていれば、使っていないサービスや見覚えのない引き落としにもすぐ気づけます。そして年末の決算で、1年間のお金の流れと資産の状況を振り返ります。
口座を解約したり、新しいサービスを始めたりすると、一覧表はすぐに古くなります。定期的に見直す習慣 をつけておくことが、いざというときに家族を助けることにつながります。
家計を家族で共有することは、以前の記事でもお伝えした「家計経営」の大切なポイントです。生前整理は、その延長線上にあると感じています。
まとめ:お金の生前整理は、家族への「引き継ぎ資料」
最後に、この記事の要点を振り返ります。
- 家族がいちばん困るのは 「お金の情報がわからないこと」
- まずは 口座・証券・保険・カード・ローン・年金 の一覧表を作る
- パスワードは一覧表に書かず、保管場所だけ を伝える
- 使っていない口座やカード、サブスクは この機会に整理する
- エンディングノートを活用し、月次決算・期末決算 で情報を新しく保つ
会社の経営者が、いざというときのために引き継ぎ資料を用意しておくように、家庭の経営者にも「引き継ぎ資料」が必要 です。
この記事が、ご家族のための小さな準備を始めるきっかけになれば嬉しいです。
最後までお読みいただき、ありがとうございました。
⚠️ 改めて:本記事の免責について 本記事は著者個人の体験と考え方をまとめたものです。相続・遺言・デジタル資産の取り扱いは、サービスや個々の状況によって異なります。具体的な手続きや判断は、各金融機関・サービス提供会社にご確認のうえ、必要に応じて司法書士・税理士・弁護士などの専門家にご相談ください。
著者:あくあ 3級FP技能士/家計簿歴28年のサラリーマン
ブログ「家庭の経営」では、わが家の暮らしや家計管理の試行錯誤を、ゆるく綴っています。
コメント