こんにちは。ブログ「家庭の経営」を運営しているあくあ(3級FP技能士)です。
50代になると、病院のお世話になる機会が少しずつ増えてきます。そこで気になるのが 「もし入院や手術をしたら、医療費はいくらかかるのか」 ということ。
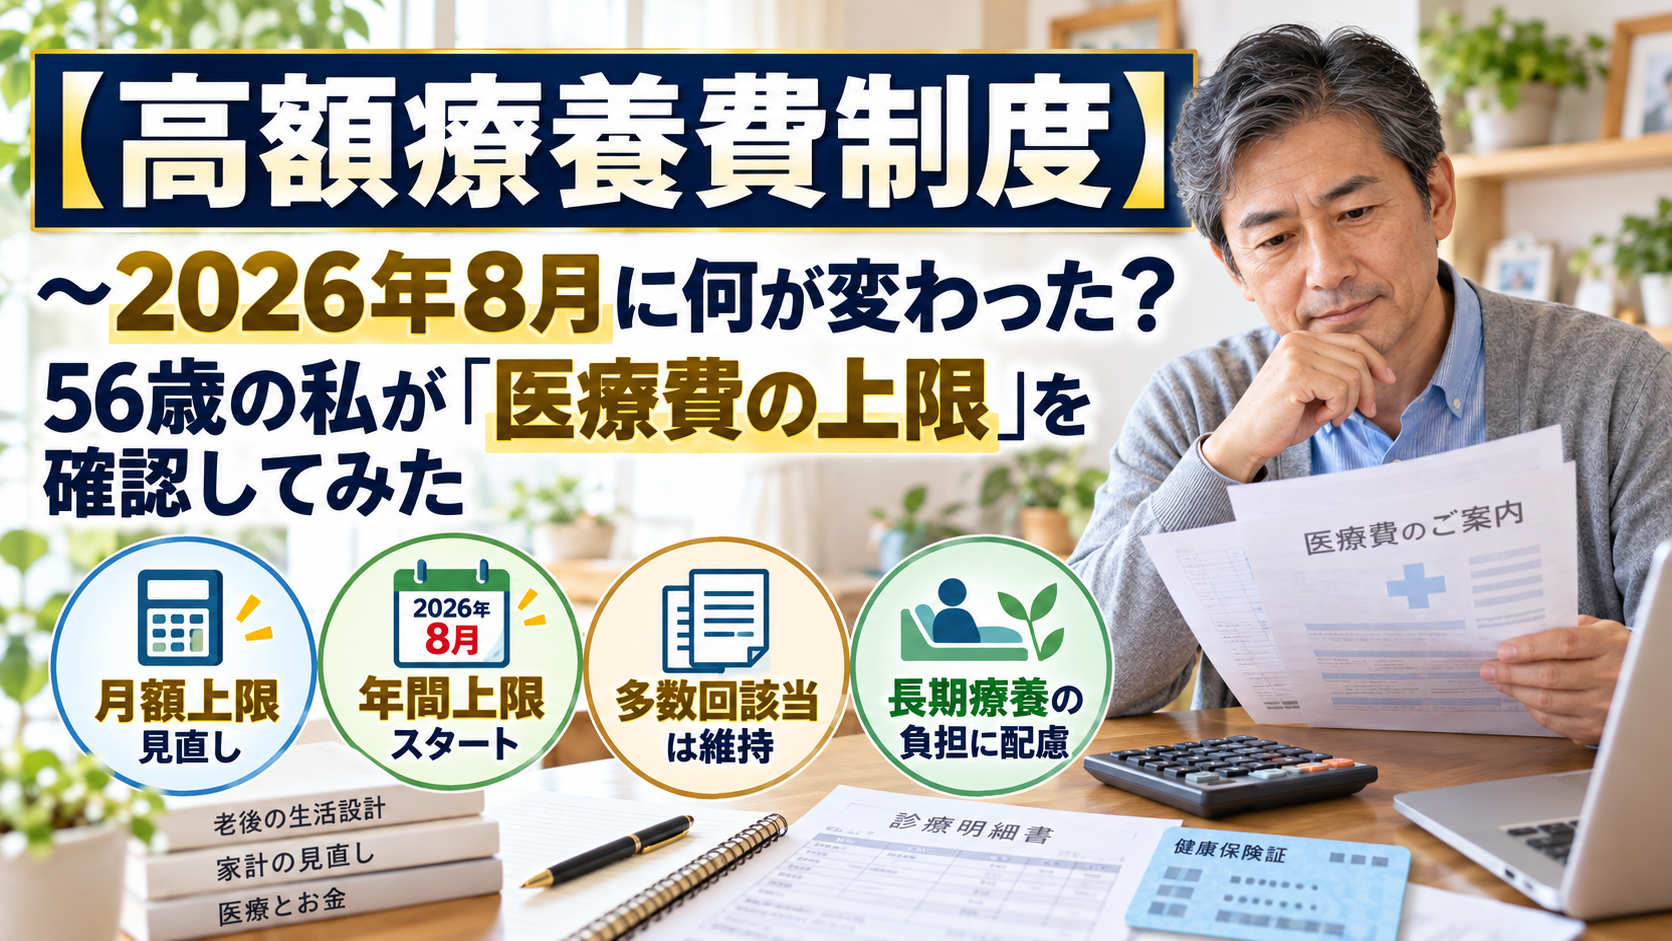
実は日本の公的医療保険には、1か月の医療費の自己負担に上限を設ける「高額療養費制度」 という心強い仕組みがあります。そして2026年8月から、この制度の上限額が見直されました。
この記事では、高額療養費制度の基本と今回の改正のポイントを、わが家の保険の考え方も交えてご紹介します。
⚠️ 本記事について(免責事項) 本記事は、著者個人が調べた内容と考え方をまとめたものであり、特定の保険商品を推奨するものではありません。自己負担限度額は年齢・所得区分によって異なり、今後も制度が変更される可能性があります。具体的な金額は、ご加入の健康保険(協会けんぽ・健康保険組合・市区町村など)にご確認ください。
1. 高額療養費制度とは
高額療養費制度 とは、1か月(月の1日から末日まで)に支払った医療費の自己負担が上限額を超えた場合、超えた分が払い戻される 公的な仕組みです。
たとえば、入院して医療費の総額が100万円かかったとします。3割負担なら窓口で30万円ですが、高額療養費制度を使えば、自己負担は 所得に応じた上限額まで に抑えられます。
上限額は「年齢」と「所得」で決まる
上限額(自己負担限度額)は、年齢(70歳未満か以上か)と所得区分によって決まります。所得が低い方ほど、上限額は低く設定されています。
対象にならない費用もある
次のような費用は、高額療養費制度の対象外です。
- 入院中の食事代
- 差額ベッド代(個室などの希望料金)
- 先進医療の技術料
- 保険が適用されない自由診療
入院時には、これらの費用が意外と大きくなることがあります。
2. 2026年8月からの主な変更点
今回の見直しは、2026年8月と2027年8月の2段階 で行われます。
① 月の上限額が引き上げられた
2026年8月診療分から、各所得区分の上限額が引き上げられました。
たとえば、多くの会社員が該当する 年収約370万〜770万円 の区分では、次のように変わっています。
| 区分 | 改正前 | 2026年8月〜 |
|---|---|---|
| 年収約370万〜770万円 | 80,100円+(総医療費−267,000円)×1% | 85,800円+(総医療費−286,000円)×1% |
さらに2027年8月からは、所得区分がより細かく分けられ、年収によっては上限額がさらに上がる 予定です。
② 「年間上限」が新設された
今回の改正で注目したいのが、年間の上限額 の新設です。
月ごとの上限には届かなくても、8月から翌年7月までの1年間の自己負担が一定額に達すると、それ以上は負担しなくてよい 仕組みです。年収約370万〜770万円の区分なら、年間上限は 53万円 とされています。
がんの通院治療や持病など、長く治療が続く方の負担をやわらげる ためのものです。
③ 「多数回該当」は据え置き
直近12か月で3回以上、上限額に達した場合、4回目からは上限がさらに下がる 「多数回該当」 という仕組みがあります。
年収約370万〜770万円の区分なら、4回目以降の上限は 44,400円。この金額は今回の改正でも 据え置き となりました。
3. 知っておきたい3つの活用ポイント
マイナ保険証なら窓口での立て替えが不要
以前は、窓口でいったん3割を支払い、あとから払い戻しを申請するのが基本でした。
今は マイナ保険証 を使って限度額情報の提供に同意すれば、最初から窓口の支払いが上限額まで に抑えられます。事前に「限度額適用認定証」を申請する手間もいりません。
家族の医療費は「合算」できる
同じ月に、同じ健康保険に入っている家族が複数の医療機関を受診した場合、自己負担額を合算して上限を超えれば払い戻しを受けられる ことがあります(世帯合算)。
ただし70歳未満の場合、合算できるのは 1つの医療機関ごとに21,000円以上 の自己負担に限られます。
月をまたぐと損をすることがある
高額療養費は 「1か月単位」 で計算されます。
たとえば同じ10日間の入院でも、月末から翌月にまたがると、それぞれの月で上限額を計算することになり、自己負担が増えることがあります。予定入院や手術の場合は、日程を病院と相談できるか確認してみるのも一つの方法です。
4. わが家の場合|「公的保障+共済」で考える
以前の記事でも書きましたが、わが家では民間の医療保険を見直して、都道府県民共済 を中心にしています。
そう判断できた理由のひとつが、この 高額療養費制度 の存在でした。
医療費の自己負担には上限がある。そう考えると、「医療費のために手厚い保険に入る」必要は、思っていたより小さい と感じたのです。
そのかわり、次のような費用は公的保険では出ないので、共済や貯蓄で備えるようにしています。
- 入院中の食事代や差額ベッド代
- 通院の交通費や家族の付き添い費用
- 働けない期間の収入減
高齢の母が入院したときのこと
こう考えるようになったきっかけのひとつが、同居している高齢の母の入院です。
母は 後期高齢者医療制度(75歳以上の方が加入する公的医療保険)に入っていました。後期高齢者医療制度にも高額療養費の仕組みがあり、現役世代より上限額が低く設定されています。
そのおかげで、入院費用は 母の年金収入でなんとか支払う ことができました。医療費に上限があることの心強さを、身をもって感じた出来事です。
ただ、母には貯蓄がなく、生命保険にも入っていなかったため、個室などを選ぶ余裕はなく、6人部屋の相部屋 での入院となりました。
医療費そのものは、公的な制度がしっかり支えてくれます。でも、「どんな環境で治療を受けるか」を選べるかどうかは、自分で用意したお金次第 なのだと実感しました。
今回の改正で上限額は少し上がりましたが、「上限がある」という基本の仕組みは変わりません。まずは公的な保障を知ってから、足りない部分だけを民間で備える という順番が大切だと考えています。
まとめ:まずは「自分の上限額」を知っておこう
最後に、この記事の要点を振り返ります。
- 高額療養費制度は、1か月の医療費の自己負担に上限を設ける 公的な仕組み
- 2026年8月から 月の上限額が引き上げ、2027年8月には所得区分が細分化される
- 長期療養の方向けに 年間上限 が新設、多数回該当 は据え置き
- マイナ保険証 なら窓口での立て替えが上限額までで済む
- 食事代・差額ベッド代などは対象外なので、共済や貯蓄で備える
医療費は、いつ、どれくらいかかるか予測しにくい支出です。だからこそ、「最悪いくらかかるのか」を知っておくこと が、家計を守る安心材料になります。
この記事が、ご自身の医療費への備えを見直すきっかけになれば嬉しいです。
最後までお読みいただき、ありがとうございました。
⚠️ 改めて:本記事の免責について 本記事の制度内容は執筆時点(2026年9月)の情報をもとにしています。自己負担限度額は年齢・所得区分・加入している健康保険によって異なり、健康保険組合によっては独自の「付加給付」がある場合もあります。正確な金額は、ご加入の健康保険や厚生労働省の最新情報をご確認ください。
著者:あくあ 3級FP技能士/家計簿歴28年のサラリーマン
ブログ「家庭の経営」では、わが家の暮らしや家計管理の試行錯誤を、ゆるく綴っています。


コメント