こんにちは。ブログ「家庭の経営」を運営しているあくあ(3級FP技能士)です。
前回の記事【退職金とiDeCo】では、退職金とiDeCoを同じ年に受け取れば税金がゼロになる、という計算をご紹介しました。
税金の答えは出ました。でも、本当の悩みはここからだったんです。
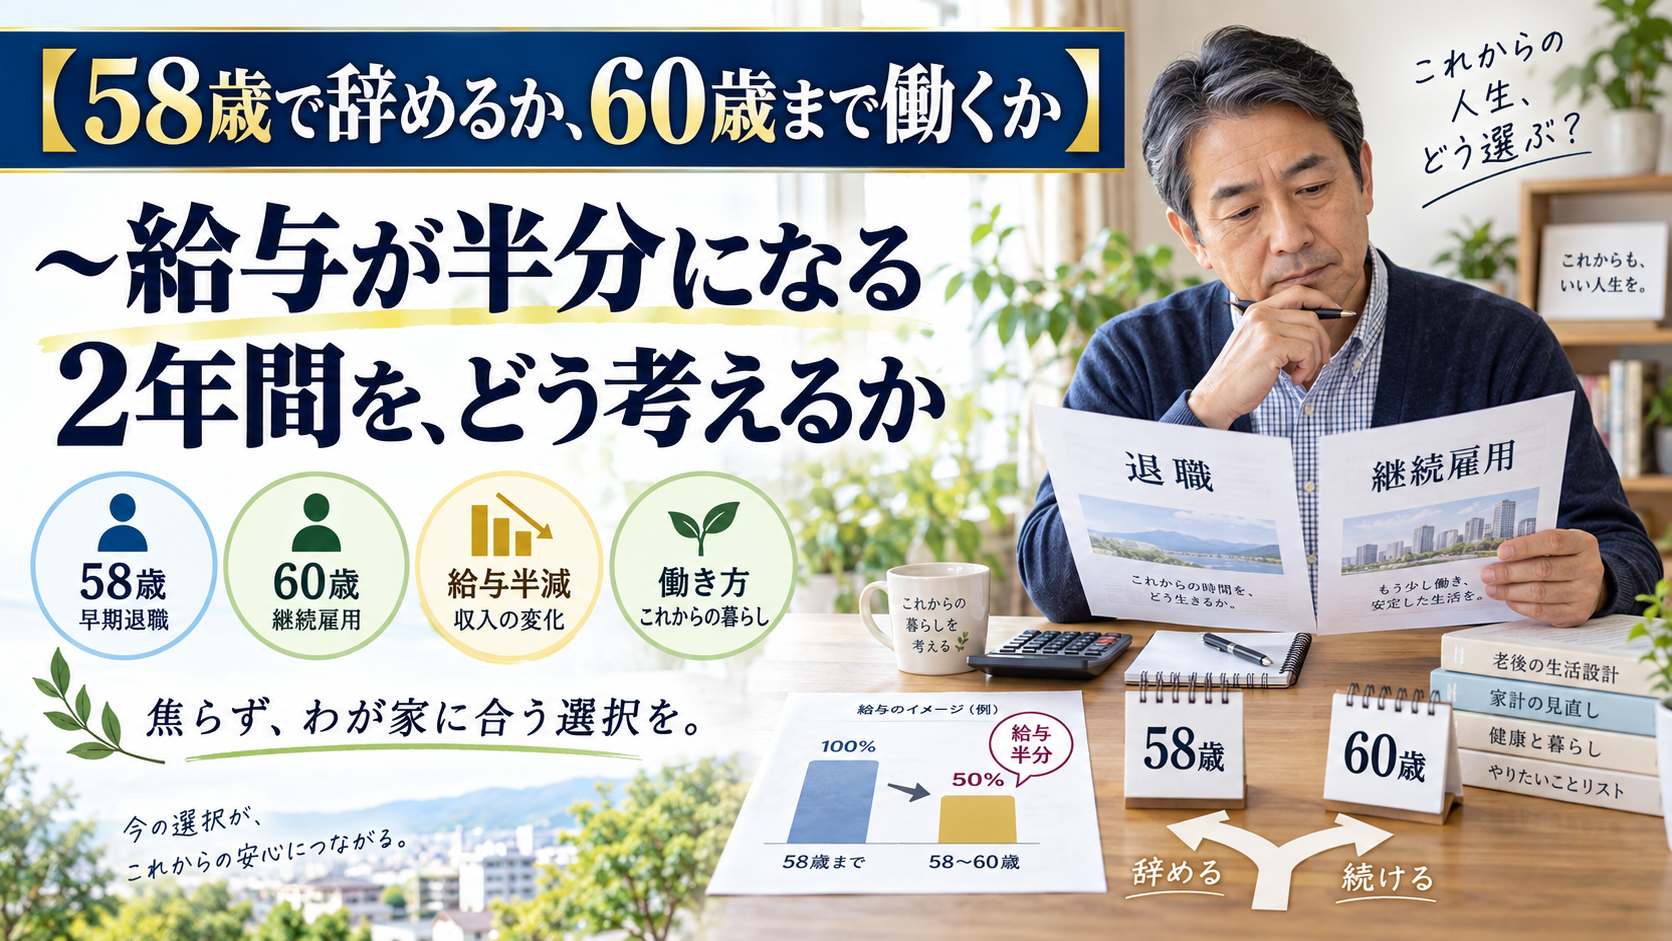
私の会社は、58歳で正社員としての登用が終わり、そこから60歳の定年まで2年間は嘱託社員になります。給与は、正社員時代のおよそ半分。
「その2年、働く意味はあるんやろか」
これが、いま私の頭を占めている問いです。この記事では、その2年を手放した場合に何を失い、何を得られるのかを、ひとつずつ並べてみます。
⚠️ 本記事について(免責事項)
本記事は、著者個人の状況をもとにした試算と考え方をまとめたものであり、特定の選択を推奨するものではありません。税制・社会保険制度は改正されることがあり、扶養の認定基準は健康保険組合によって運用が異なる場合があります。具体的な判断は、ご自身の勤務先の規程と最新の制度を必ずご確認のうえ、社会保険労務士・独立系FPなどの専門家にご相談ください。
わが家の前提条件
前回と同じですが、この記事から読まれる方のために再掲します。
| 項目 | 内容 |
|---|---|
| 年齢 | 56歳(定年まで4年) |
| 会社勤続 | 58歳時点で32年、60歳まで働けば34年 |
| 退職金 | 約900万円(58歳時点までの計算) |
| 受け取り時期 | 60歳の定年退職時 |
| iDeCo | 加入14年、約600万円 |
| 58〜60歳 | 嘱託社員。給与は正社員時代の約半分 |
| 妻 | 会社員として勤務中 |
なお税金については、退職金とiDeCoを60歳の同じ年に受け取ることで、負担はゼロになる見込みです。計算の詳細は前回の記事に書きました。
つまり、税金は判断材料から外れたということです。残ったのは、純粋に「働き方」の問題でした。
58歳で辞めると、何を失うのか
まず、失うものを正直に並べます。
| 項目 | 影響 |
|---|---|
| 嘱託給与 | 正社員時代の半分×2年分 |
| 厚生年金の報酬比例 | 2年分の上乗せがなくなる(終身で年3万円前後) |
| 退職所得控除 | 勤続34年→32年で140万円減 |
厚生年金は「終身」で効いてくる
見落としやすいのが、2つ目の厚生年金です。
2年間の加入が増えるかどうかで、報酬比例部分がわずかに変わります。金額としては年3万円前後と小さく見えますが、これは亡くなるまで続く差です。仮に85歳まで受け取るなら、20年で60万円ほどになります。
「たった2年」と思いがちですが、年金は終身。ここは冷静に見ておきたいところです。
いちばん怖いのは、退職金そのものが減ること
そして、実はもっとも注意すべきなのはここだと思っています。
60歳定年前に自己都合で辞めると、退職金の支給率が下がる会社は珍しくありません。割増がつかない、あるいは減額される、という規程になっているケースがあります。
もしそうなら、「900万円」という前提そのものが崩れます。税金が42万円得するかどうか、という話どころではなくなるわけです。
この記事を読んで「自分も辞めようかな」と思われた方は、まず退職金規程を確認してください。順番を間違えると、取り返しがつきません。
それでも辞める選択肢がある理由|第3号被保険者
ここまで書くと「働き続けるのが正解」に見えますが、私が検討しているのは別の道です。
58歳で退職し、妻の扶養に入るという選択です。
妻が会社員として働いているので、私は第3号被保険者になれます。
- 国民年金保険料はゼロ(払ったものとして老齢基礎年金に反映される)
- 妻の健康保険の被扶養者になれば、健康保険料もゼロ
- 国民年金の加入は60歳までなので、58〜60歳の2年分をちょうど埋められる
つまり、基礎年金の部分は、働き続けた場合と変わりません。
社会保険料の負担が実質ゼロで2年を過ごせるなら、給与が半分の嘱託を手放すハードルは、ぐっと下がります。
ただし、前提が2つあります
- 妻が第2号被保険者であり続けること。妻が先に退職すれば、私の第3号資格もその時点で終わります
- 妻の勤務先の健保の認定基準。退職金のような一時的な収入は扶養認定の収入に含めないのが一般的ですが、健保組合によって扱いが異なります。事前の確認が必要です
扶養に入ってアルバイトをするなら「130万円の壁」
私が考えているのは、扶養に入ったうえでアルバイトをするという形です。
自由な時間を確保しつつ、少しは稼ぐ。そのためには、収入の管理が必要になります。
| 区分 | 基準(60歳未満) |
|---|---|
| 健康保険の被扶養者 | 年収130万円未満 |
| 第3号被保険者 | 年収130万円未満 |
この2つはセットで動くので、実質的な上限は130万円です。月に換算すると、およそ10万8千円。
「年収」は見込みで判断される
ここは勘違いしやすいポイントです。
扶養の判定に使う年収は、過去の実績ではなく、これから1年間の見込みで見ます。月収ベースで継続的に超えそうかどうかを判断されるので、月額で管理するのが安全です。
週20時間という、もうひとつの線
収入だけでなく、労働時間にも注意が必要です。
週20時間以上かつ月8.8万円以上などの条件を満たすと、勤務先の社会保険に加入することになり、扶養から外れます。
分かりやすいのは、週の労働時間を20時間未満に抑えること。ここを意識しておけば、意図せず扶養を外れる事態は避けられます。
なお、60歳以降は扶養の基準が180万円に上がります。ただし私の場合、60歳は定年=退職金を受け取るタイミングなので、そこでまた状況が変わります。
見落としがちな盲点|失業給付との順番
これは調べていていちばん「危なかった」と思ったポイントです。
失業給付(基本手当)を受けると、日額3,612円以上で扶養から外れます。
58歳で被保険者期間が20年以上あれば、日額はほぼ確実にこれを超えます。つまり、失業給付を受けながら扶養に入ることは、基本的にできないということです。
知らずに「退職したらすぐ扶養に入ろう」と手続きすると、あとから資格をさかのぼって取り消される可能性があります。
私が考えている順番
そこで、こういう順番を考えています。
- 退職 → 失業給付を受ける期間は国保・国民年金(この間はアルバイトを控える)
- 給付終了後に妻の扶養へ
- 週20時間未満・月10万円以内でアルバイト
この順番なら、失業給付も扶養も、両方取りにいけます。
最初の期間は保険料の自己負担が発生しますが、失業給付の額と比べれば十分に見合う計算です。ハローワークで賃金日額から試算してもらえるので、辞める前に見込み額を確認しておくのがおすすめです。
扶養に入ってもiDeCoは続けられる
もうひとつ、地味ですが大事なことを。
第3号被保険者も、iDeCoに月2.3万円まで拠出できます。
58〜60歳も掛金を出し続ければ、その期間は会社の勤続期間と重ならない期間になります。退職所得控除の計算でも、プラスに働きます。
「扶養に入ったら、もう積み立てられない」と思い込まないようにしたいところです。
まとめ:制度を知ってから、働き方を決める
最後に、この記事の要点を振り返ります。
- 58歳退職で失うのは嘱託給与2年分と厚生年金2年分(終身)
- 最優先の確認事項は、自己都合退職で退職金が減らないか
- 妻が会社員なら、第3号被保険者になれば国民年金・健康保険の負担はゼロ
- アルバイトは年収130万円未満・週20時間未満が目安
- 失業給付と扶養は同時に成立しない。給付→扶養の順番で
- 扶養に入ってもiDeCoは続けられる
調べてみて、いちばん強く感じたのは「制度を知らないまま働き方を決めるのは、もったいない」ということでした。
税金の答えが出たことで、私の中の問いは「税金をどうするか」から「その2年をどう使いたいか」に変わりました。これは、自分にとって大きな前進だったと思います。
数字だけを見れば、60歳まで勤めるほうが有利です。ただ、給与が半分の2年間と、自由になる2年間。どちらに価値を置くかは、金額だけで決まる話ではありません。
そしていつもお伝えしていることですが、ここに書いたのは、わが家の状況での一例にすぎません。配偶者の就業状況、嘱託の条件、退職金規程。ひとつ違えば、答えはまるで変わります。
ご自身の数字とご家庭の事情で、一度並べてみてください。正解は、ご家庭の数だけあります。
最後までお読みいただき、ありがとうございました。
⚠️ 改めて:本記事の免責について
本記事は著者個人の状況にもとづく検討内容であり、特定の選択肢の有利さを保証するものではありません。社会保険制度は改正される可能性があり、扶養の認定基準や失業給付の取り扱いは、健康保険組合・ハローワークの判断によって異なる場合があります。具体的な手続きや判断は、必ずご自身で勤務先・健保組合・ハローワークにご確認のうえ、必要に応じて社会保険労務士・独立系FPなどの専門家にご相談ください。
著者:あくあ
3級FP技能士/28年勤続のサラリーマン/妻と3人の子供・母との同居中
ブログ「家庭の経営」では、わが家の暮らしや家計管理の試行錯誤を、ゆるく綴っています。


コメント