こんにちは。ブログ「家庭の経営」を運営しているあくあ(3級FP技能士)です。
定年まで残り4年。退職金や年金のことはよく話題になりますが、意外と後回しにされがちなのが 「会社を辞めたあとの健康保険」 です。
会社員のうちは、健康保険料は給与から天引きされ、しかも半分は会社が負担してくれています。ところが退職した瞬間、その仕組みはなくなり、自分で選んで、自分で手続きしなければなりません。
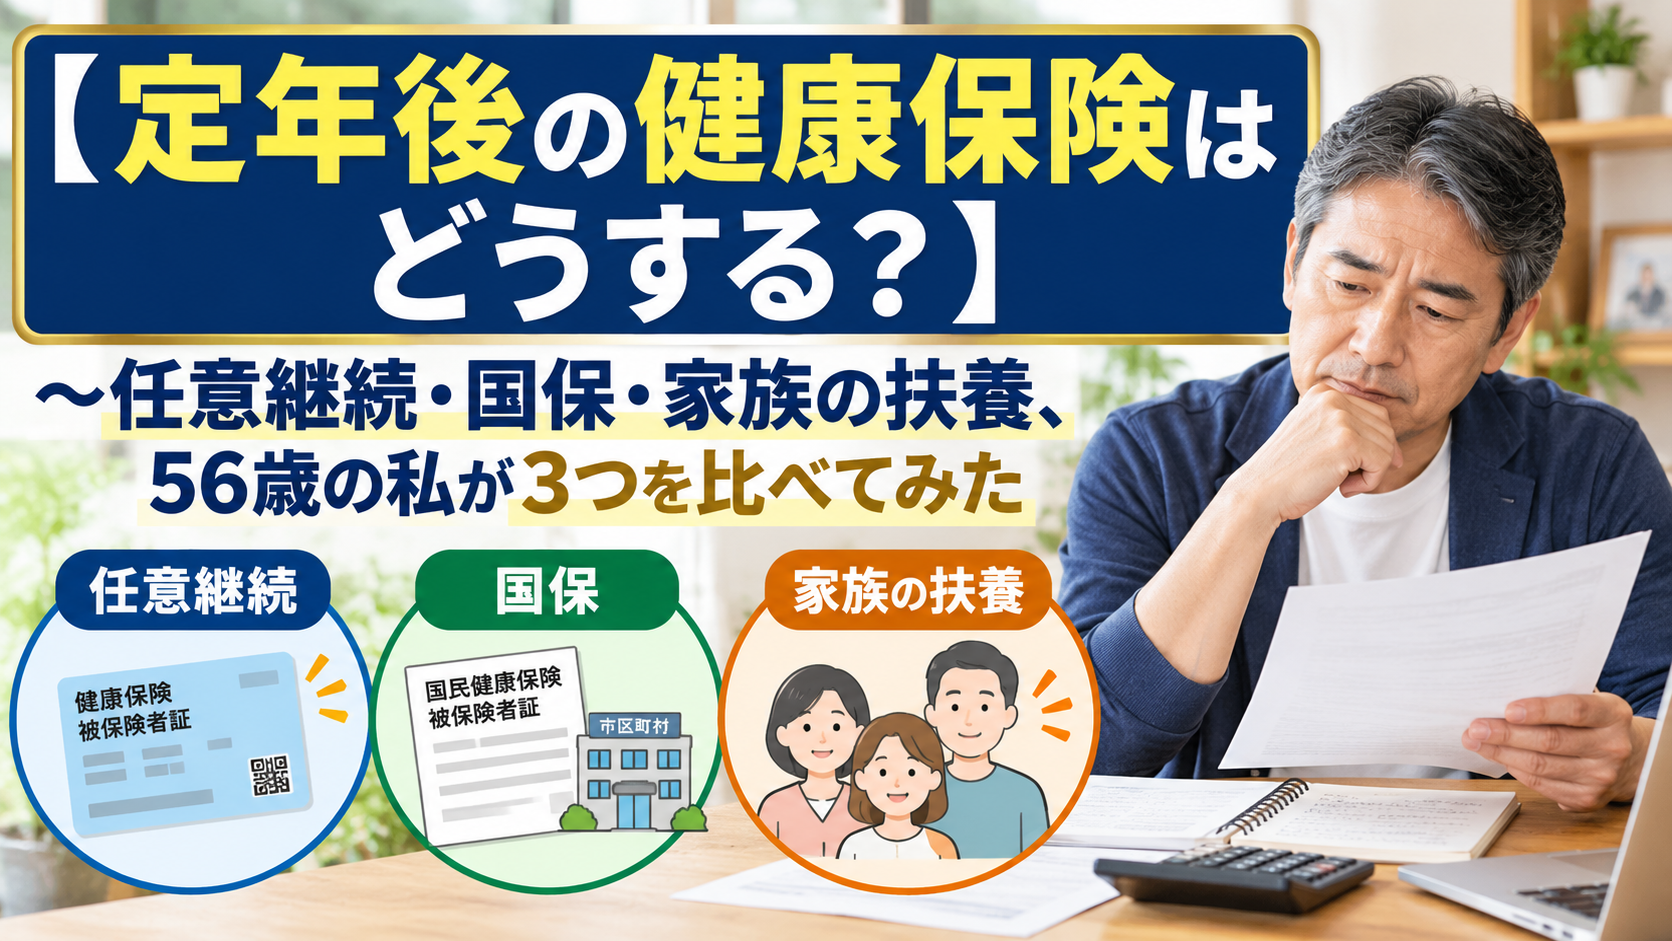
この記事では、定年後の健康保険の3つの選択肢を、FPの視点とわが家の状況を交えながら比べてみます。
⚠️ 本記事について(免責事項) 本記事は、著者個人の調べた内容と考え方をまとめたものです。保険料や加入条件は、加入している健康保険組合・お住まいの自治体・年度によって異なります。具体的な判断は、必ず最新の情報をご確認のうえ、勤務先・健康保険組合・市区町村の窓口などにご相談ください。
なぜ「定年後の健康保険」を早めに考えるのか
理由はシンプルで、選び方によって年間の保険料が数十万円単位で変わることがある からです。
しかも、選べる期間は短いです。たとえば任意継続は 退職日の翌日から20日以内 に申し出ないと加入できません。退職のバタバタの中で、よく調べずに決めてしまう方も少なくありません。
私は20代のころから、「10年後のわが家」をイメージして準備する ことを続けてきました。
- 30歳のときは、40代の準備
- 40歳のときは、50代の準備
- 50歳のときは、60代の準備
現在56歳。老後の準備は着々と進んでいますが、その中で「定年後の健康保険」は、しっかり調べておきたいテーマのひとつでした。
1. 定年後の健康保険は「3つの道」
60歳で定年退職し、再就職しない場合、健康保険の選択肢は主に次の3つです。
- 任意継続(会社の健康保険にそのまま最長2年入り続ける)
- 国民健康保険(市区町村の国保に加入する)
- 家族の扶養に入る(配偶者や子どもの健康保険に入れてもらう)
※再雇用などで働き続ける場合は、勤務先の健康保険にそのまま加入するケースが多いです。
それぞれ見ていきましょう。
2. 任意継続|会社の保険に最長2年とどまる
任意継続の仕組み
任意継続 とは、退職後も、それまで入っていた会社の健康保険に 最長2年間 加入し続けられる制度です。
加入の主な条件は次のとおりです。
- 退職日までに、継続して2か月以上の被保険者期間があること
- 退職日の翌日から 20日以内 に申し出ること
保険料は「会社負担分」がなくなる
一番の注意点は保険料です。在職中は会社と折半していた保険料を、全額自分で払う ことになります。
ただし、保険料の計算のもとになる金額(標準報酬月額)には上限があります。協会けんぽの場合、令和8年度の上限は32万円 です。退職時の給与が高かった方ほど、この上限のおかげで保険料が抑えられる場合があります。
健康保険組合に加入している方は、組合ごとに上限や保険料率が違うので、勤務先の担当部署で確認しておきましょう。
任意継続のメリット
- 家族を扶養に入れたままにできる(扶養家族の分の保険料はかからない)
- 保険料が退職時点でほぼ決まるので、見通しが立てやすい
- 2022年からは、本人の希望でいつでも脱退できるようになった
3. 国民健康保険|前年の所得で保険料が決まる
国保の仕組み
国民健康保険(国保) は、市区町村が運営する健康保険です。会社の健康保険や家族の扶養に入らない方は、原則こちらに加入します。
退職1年目の保険料が高くなりやすい
国保の保険料は、前年の所得 をもとに計算されます。
つまり、定年退職した翌年の保険料は、現役最後の年の給与 で計算されることになります。収入が減ったのに保険料は高い、という状況が起こりやすいのです。
また、国保には「扶養」という考え方がありません。家族それぞれが加入者となり、人数に応じて保険料が加算される 仕組みの自治体が多いです。
国保が有利になりやすいケース
- 退職前の年の所得がそれほど高くない
- 1人世帯、または夫婦がそれぞれ別の保険に入っている
- 解雇や会社都合など、一定の理由で離職した(保険料の軽減措置の対象になる場合があります)
保険料はお住まいの自治体によって大きく違います。市区町村の窓口やホームページで試算できる ことが多いので、退職前に一度確認しておくのがおすすめです。
4. 家族の扶養|条件を満たせば保険料はゼロ
扶養に入れる条件
配偶者や子どもが会社の健康保険に入っている場合、その扶養に入る という選択肢もあります。扶養に入れば、本人の保険料はかかりません。
60歳以上の方の場合、主な条件は次のとおりです(同居の場合)。
- 年収180万円未満 であること
- 扶養してくれる家族の 年収の2分の1未満 であること
失業給付や年金も「収入」に含まれる
ここが落とし穴です。収入には、失業給付(雇用保険の基本手当)や公的年金も含まれます。
たとえば、失業給付の日額が一定以上だと、受給している期間は扶養に入れないことがあります。年金を繰上げ受給した場合も、その額が収入として数えられます。
判断基準は健康保険組合によって細かく違うので、扶養してくれる家族の勤務先に事前に確認 しておきましょう。
配偶者が「会社の健康保険」に入っていることが前提
意外と見落としがちなのが、扶養に入れてもらう側の家族が、勤務先の健康保険(社会保険)に加入している必要がある という点です。
配偶者がパート勤務でも、勤務先の社会保険に加入していれば扶養に入れる可能性があります。一方、配偶者が国民健康保険に入っている場合は、国保には扶養の仕組みがないため、この方法は使えません。
退職金は「収入」に含まれない
一方で、退職金は一時的な収入なので、扶養の判定に使う年収には含まれない のが一般的です。「退職金をもらったから扶養に入れない」ということは基本的にありません。
5. 3つの選択肢を比べてみると
ざっくり比較すると、こうなります。
| 項目 | 任意継続 | 国民健康保険 | 家族の扶養 |
|---|---|---|---|
| 加入できる期間 | 最長2年 | 制限なし | 条件を満たす限り |
| 保険料 | 全額自己負担(上限あり) | 前年所得・人数で決まる | 本人負担なし |
| 扶養家族の保険料 | かからない | 人数分かかる | ― |
| 手続き期限 | 退職翌日から20日以内 | 退職翌日から14日以内が原則 | 扶養者の勤務先へ届出 |
| 向いている人 | 退職前の給与が高め・扶養家族がいる | 前年所得が低め・単身 | 収入要件を満たす |
よくあるパターン は、「退職後1〜2年目は任意継続、所得が下がった翌年以降に国保へ切り替える」という流れです。任意継続はいつでも脱退できるようになったので、国保の保険料が安くなったタイミングで乗り換えやすくなりました。
6. わが家の場合はこう考えている
わが家の場合、妻はパートで働いています。10年ほど前から、パート先の 健康保険と厚生年金に加入 していて、私の扶養からは外れています。
そこで定年後は、今度は逆に、私が妻の健康保険の扶養に入る ことを第一に考えています。
第一候補:妻の扶養に入る
扶養に入れれば、私の健康保険料はかかりません。定年後の固定費を大きく下げられるので、ここは一番こだわりたいポイントです。
ただし、扶養に入るためには、次の条件を満たす必要があります。
- 妻がパート先の社会保険に加入していること(わが家はクリア済み)
- 私の年収が 180万円未満 であること
- 私の年収が 妻の年収の2分の1未満 であること
特に気をつけたいのが、3つ目の「妻の年収の2分の1未満」 という条件です。
たとえば、パートで働く妻の年収が 240万円 だとすると、その2分の1は 120万円。つまり、私の年収の上限は180万円ではなく、実質120万円未満 になります。配偶者がパート勤務の場合、「180万円の壁」より先に「2分の1の壁」に引っかかりやすいのです。
再雇用やアルバイトで働く場合の給与、失業給付など、私の収入次第で扶養の枠を超えてしまう可能性があります。
年金の繰上げ受給をすると、扶養に入れないことも
もうひとつ気づいたのが、年金の繰上げ受給との関係 です。
60歳から年金を繰上げ受給すると、その年金額も扶養の判定に使う「収入」に含まれます。
たとえば、繰上げ後の年金が 月12万円 なら、年額は 約144万円。先ほどの例(上限120万円)を超えてしまうので、扶養には入れず、国民健康保険に加入する ことになります。
整理すると、選択肢はこうなります。
| 項目 | 繰上げ受給する | 繰上げ受給しない |
|---|---|---|
| 60〜65歳の年金 | 受け取れる | 受け取れない |
| 年金額 | 一生減額(60歳からなら24%減) | 65歳から減額なし |
| 健康保険 | 扶養に入れず国保になることも(保険料あり) | 条件を満たせば扶養(保険料なし) |
| 60〜65歳の生活費 | 年金でまかなえる | 退職金や貯蓄でまかなう |
「繰上げ受給で早めに年金を受け取る」ことが、健康保険料の増加 という形で跳ね返ってくることがあるのです。繰上げ受給を考えている方は、年金額だけでなく、健康保険や住民税への影響もあわせて試算 しておくことをおすすめします。
夫婦2人とも繰上げると、話が変わる
ところが、ここでもうひとつ気づいたことがあります。妻も繰上げ受給をすると、妻の年収も増える のです。
たとえば、妻のパート収入が240万円、繰上げ後の年金が年120万円だとすると、
- 妻の年収:240万円 + 120万円 = 約360万円
- その2分の1:180万円
- 私の年金(例:年約144万円)は 180万円未満におさまる
つまり、夫婦2人とも繰上げ受給をすれば、私は年金を受け取りながら妻の扶養に入れる 可能性があるのです。
わが家は妻と同い年で、誕生月も同じ。妻はパートを続ける予定なので、2人そろって60歳から繰上げ受給すれば、この形が作れそうです。年金が一生減額されることは、夫婦で話し合ったうえで承知しています。
ただし、次の点は必ず確認が必要です。
- 扶養する側の年収に、年金を含めて判定するか は、健康保険組合によって扱いが異なる場合があります。妻の勤務先の健保に確認する予定です。
- 65歳未満で繰上げ受給した老齢厚生年金は、失業給付(雇用保険の基本手当)を受け取っている間は支給が止まります。失業給付を受けるかどうかも、あわせて考える必要があります。
繰上げ受給そのものの損得については、こちらの記事で詳しく書いています。
👉 【年金の繰上げ受給は損か得か】~56歳の私が「もらう時期」を考えてみた
枠を超えるなら:国民健康保険へ
もし扶養の枠を超えるようなら、国民健康保険 に加入するつもりです。
国保は前年の所得で保険料が決まるので、退職した翌年は高めになりそうです。事前に市役所で試算してもらい、心づもりをしておこうと思います。
任意継続は選ばない
一方で、任意継続は考えていません。
任意継続は会社負担分がなくなり、保険料を全額自分で払うことになります。妻の扶養に入れれば保険料はゼロ、扶養から外れても国保という選択肢があるので、わが家には必要ないと判断しました。
退職前にやっておきたいこと
この方針で進めるために、退職前に次のことを確認しておく予定です。
- 妻の勤務先の健康保険で、扶養の認定基準 を確認する
- 定年後の自分の収入(働き方・失業給付・年金)を、妻の年収の2分の1と比べて 見積もる
- 妻の健保に、扶養する側の年収に年金を含めるか を確認する
- 年金を 繰上げ受給する場合・しない場合 の手取りと保険料を比べる
- 扶養を外れた場合に備えて、国保の保険料を試算 しておく
夫婦で話し合って決めたこと
妻と話し合ったところ、妻は これからもパート勤務を続けていく つもりだとのことでした。
理由はお金のためだけではありません。人や社会とのつながりを持ち続け、社会貢献として仕事を続けていきたい という思いからです。お金には代えられない「社会とのつながり」という財産を、妻は大切にしています。
そして結果的に、妻がパート先の社会保険に加入し続けることで、私が扶養に入るという選択肢も生まれます。
一方の私は、60歳で定年退職し、60歳から年金を繰上げ受給する 予定です。
繰上げ受給をすると、年金額、健康保険、税金などが実際にどうなるのか。それを 自分自身で経験して、このブログやYouTubeで発信していきたい と考えています。制度の説明だけでなく、「実際にやってみたらこうだった」というリアルな情報は、同じ世代の方の役に立つはずだと思うからです。
そしてもうひとつ、定年後にやりたいことがあります。それは、お金・IT・AIなどの知識を伝えていく ことです。家計管理やデジタルのことで困っている方の悩みを、解決するお手伝いができたらと思っています。
「どの保険に入るか」は、定年後にどう働くか・どう収入を得るか とセットで考える必要があると、改めて感じています。
まとめ:退職前に「3つの試算」をしておこう
最後に、この記事の要点を振り返ります。
- 定年後の健康保険は 任意継続・国民健康保険・家族の扶養 の3つ
- 任意継続は 退職翌日から20日以内 の手続きが必要、最長2年
- 国保は 前年所得 で保険料が決まるので、退職1年目は高くなりやすい
- 扶養は保険料ゼロだが、家族が会社の健康保険に入っていることが前提で、失業給付や年金も収入に含まれる 点に注意
- 配偶者がパートなら、「年収の2分の1未満」の条件 に引っかかりやすい
- 年金の 繰上げ受給 をすると扶養に入れなくなることがあるが、夫婦2人とも繰上げると条件が変わる こともある
- 退職前に、それぞれの保険料を実際に試算して比べる のが一番確実
健康保険は、老後の「固定費」のひとつです。家計の経営と同じく、数字で比べて、自分の家庭に合った道を選ぶ ことが大切だと感じています。
この記事が、定年後の準備の小さな一歩になれば嬉しいです。
最後までお読みいただき、ありがとうございました。
⚠️ 改めて:本記事の免責について 本記事の制度内容は執筆時点(2026年9月)の情報をもとにしています。保険料・加入条件は健康保険組合や自治体、年度によって異なり、制度が変更される場合もあります。具体的な手続きや判断は、勤務先・健康保険組合・市区町村の窓口にご確認ください。
著者:あくあ 3級FP技能士/家計簿歴28年のサラリーマン
ブログ「家庭の経営」では、わが家の暮らしや家計管理の試行錯誤を、ゆるく綴っています。


コメント